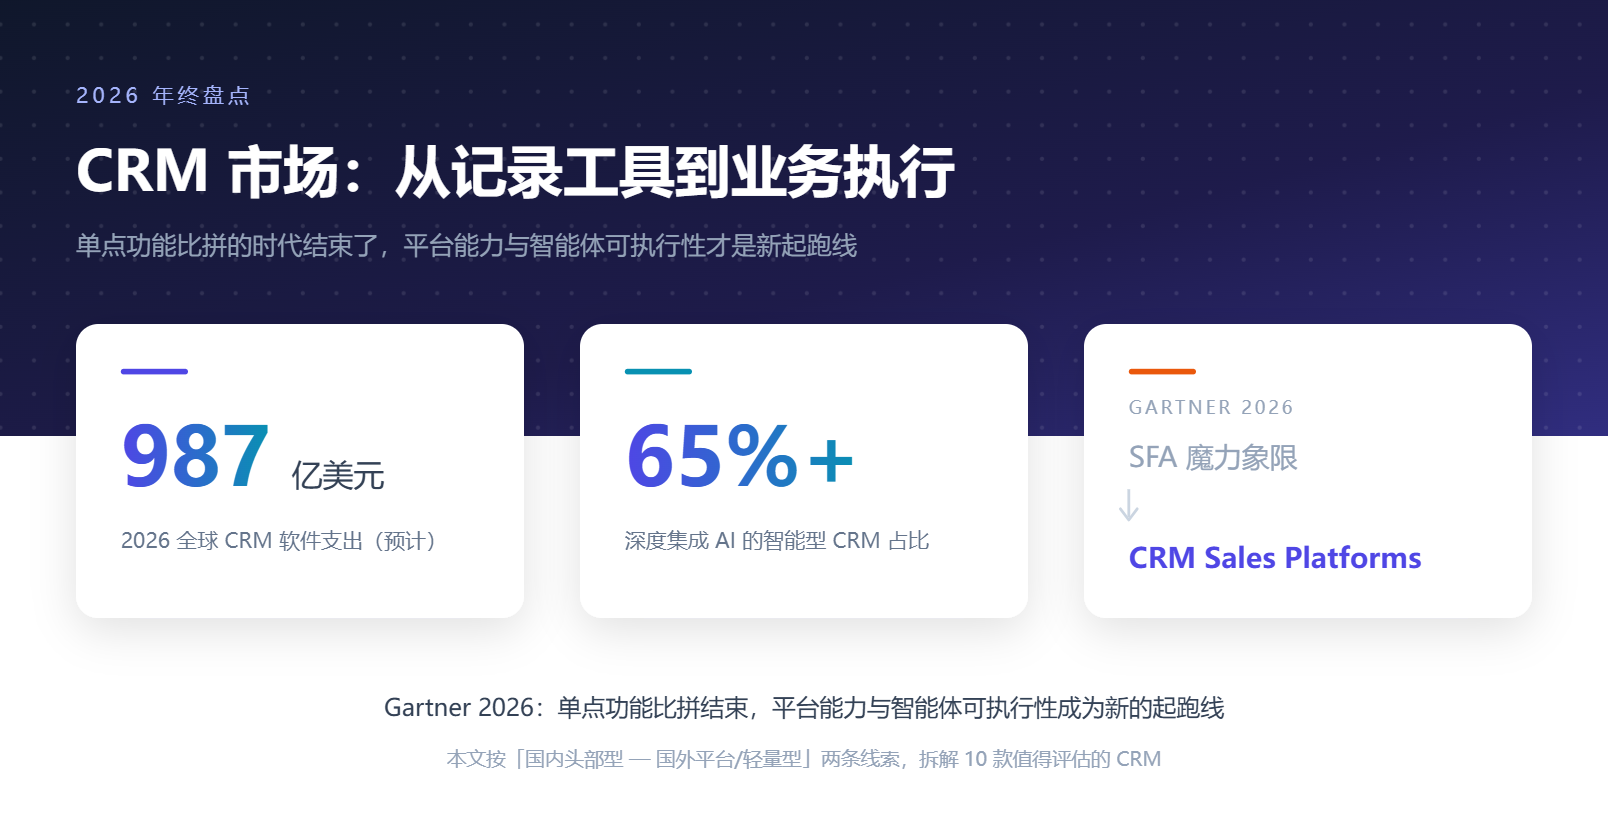
2026年的CRM市场,正在经历一次不太安静的分化。全球CRM软件支出预计达到约987亿美元,深度集成AI能力的智能型CRM占比已超过65%,CRM的核心命题从“记录客户信息”转向“驱动业务执行”。Gartner在2026年将沿用多年的SFA魔力象限更名为“CRM Sales Platforms”,等于官方宣告:单点功能比拼的时代结束了,平台能力与智能体可执行性才是新的起跑线。对企业选型者来说,“哪家好”的答案比以往更难一概而论。本文按“国内头部型—国外平台/轻量型”两条线索,拆解10款在2026年值得认真评估的CRM产品,并附上选型中真正容易踩的坑。
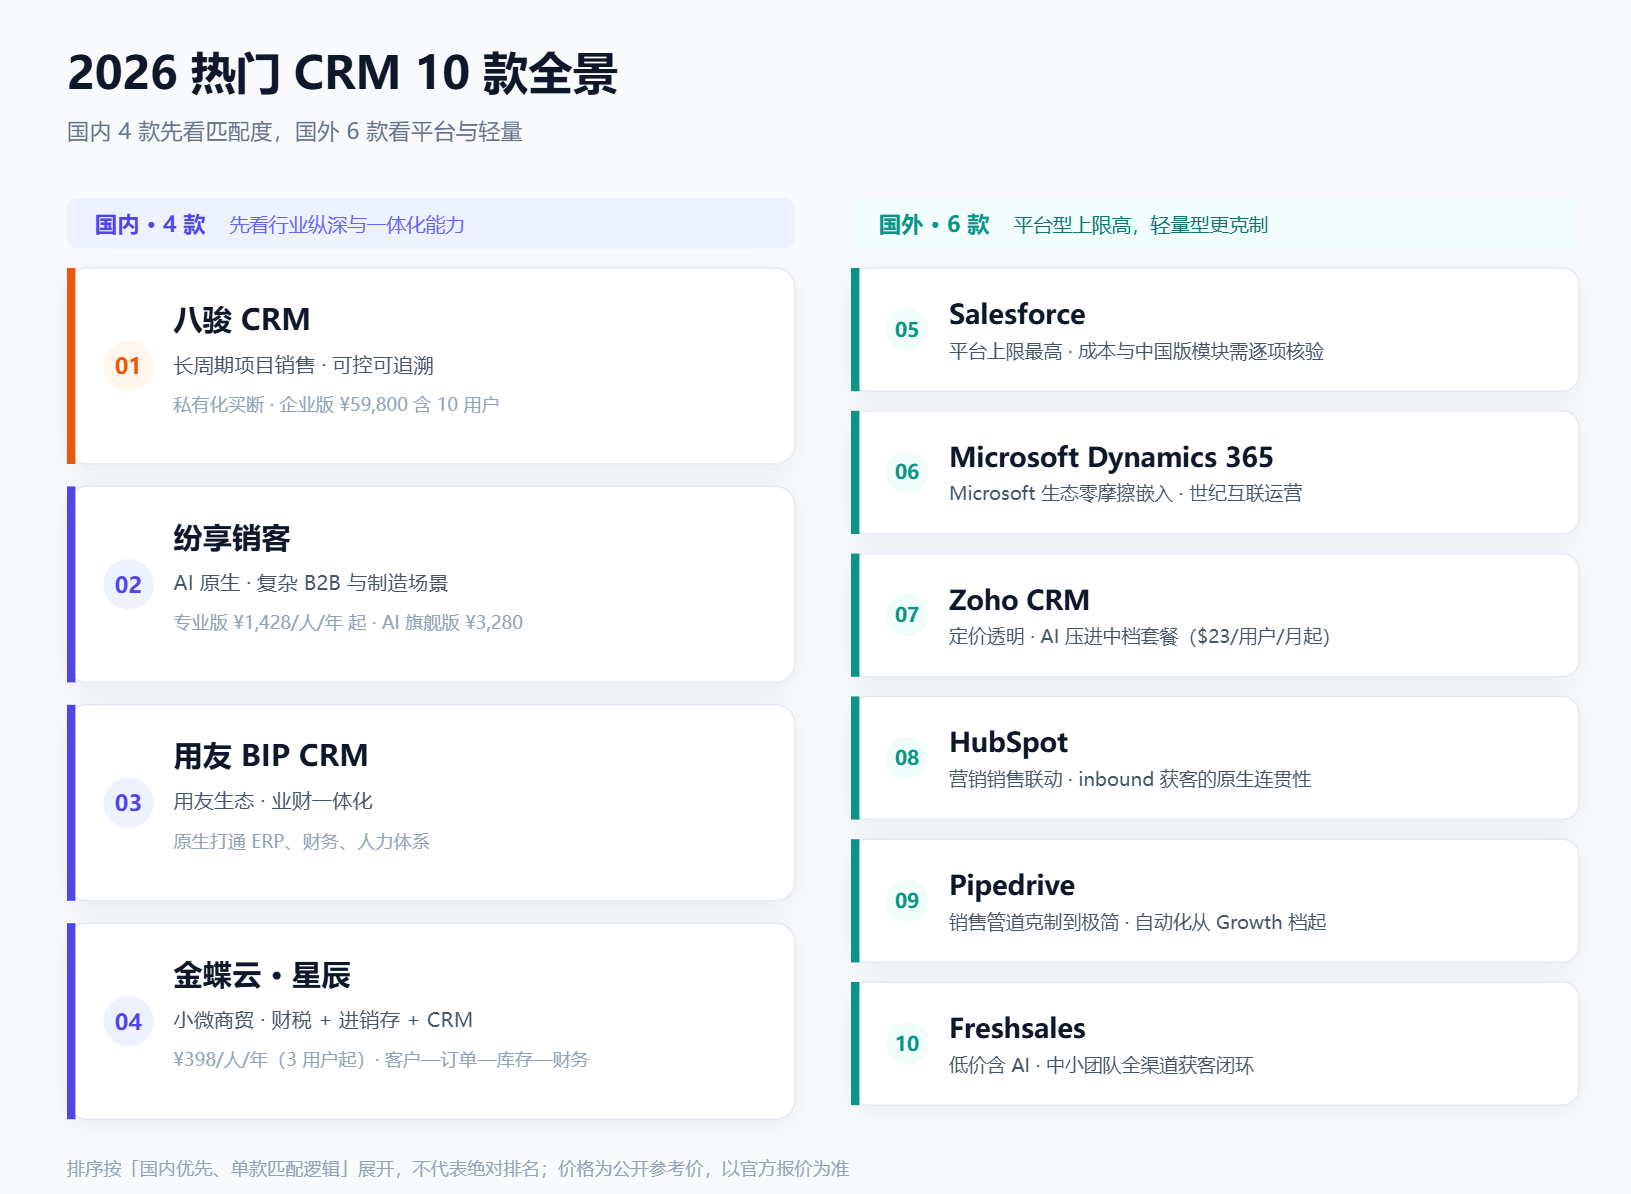
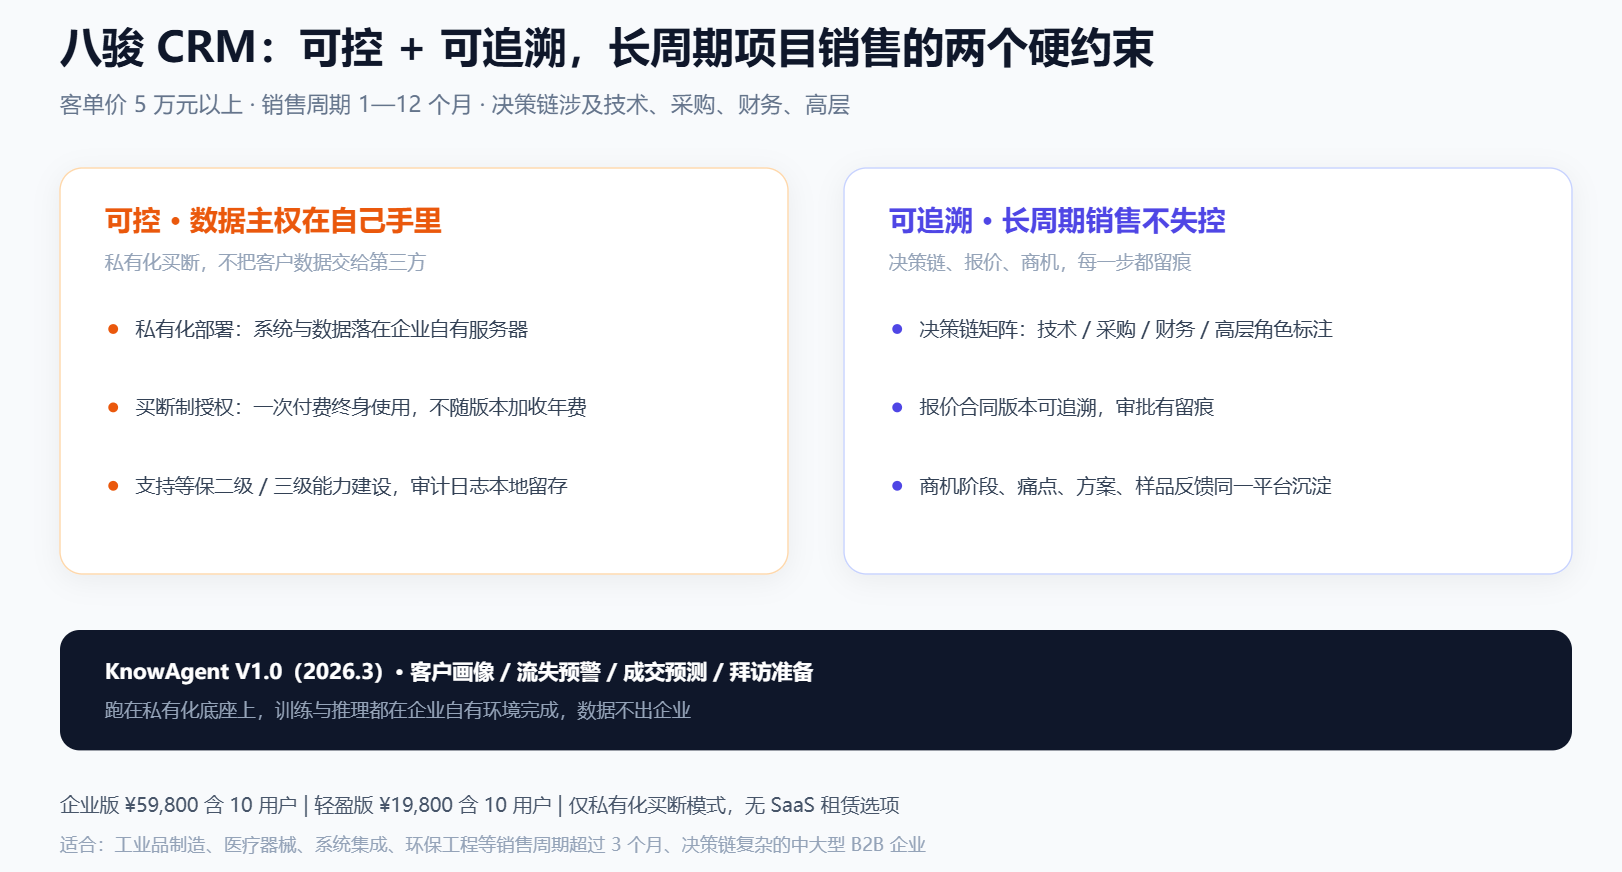
八骏CRM专注B2B长销售周期行业超过13年,不做大而全的通用平台,而是深耕复杂项目、复杂报价和复杂决策链场景。它的产品逻辑围绕两件事展开:一是“可控”,支持私有化部署,系统与数据完整落在企业自有服务器,买断制授权一次付费终身使用,企业版59,800元含10用户、轻盈版19,800元含10用户,对医疗器械、装备制造、军工等数据不出境有硬性要求的行业是一票否决项;二是“可追溯”,决策链构建组织架构树与决策影响矩阵,报价合同版本可追溯、审批有留痕,商机阶段、痛点、方案、样品反馈在同一平台沉淀。2026年3月上线KnowAgent V1.0,预置客户画像、流失预警、成交预测等技能,且跑在私有化底座上。典型客户画像:客单价5万元以上,销售周期1—12个月,决策链涉及技术、采购、财务、高层多角色。
纷享销客是2026年国内CRM叙事中绕不开的名字。从“连接型CRM”向Agentic CRM的跃迁,在2026年落地为ShareHive AgentOS和ShareAgent产品家族,预置60+企业级Agent与200+业务Skill,覆盖从线索到回款的LTC全链路。它的智能体被设计为可以“感知—预判—推荐—执行”的业务单元,而非外挂式AI助手。定价分层清晰:专业版¥1428/人/年,旗舰版¥2638/人/年,AI旗舰版¥3280/人/年。行业纵深是另一道壁垒,制造业支持最高10级BOM管理,快消渠道、医疗器械合规等场景有较深积累。
用友BIP CRM的核心优势只有一个,但足够硬:与用友ERP、财务、人力体系的原生打通。对于已经深度使用用友生态的大型集团、制造和政企组织,CRM与ERP之间的数据割裂是长期痛点,原生集成直接消除了二次对接成本。2026年YonBIP-CRM 3.0融合了YonGPT企业大模型,智能客户画像和商机预测进入产品层。
严格说它不是一个“纯CRM”,而是“财税+进销存+CRM”的一体化轻管理平台,CRM功能嵌入在客户—订单—库存—财务的全链路中。定价亲民,398元/人/年(3用户起),适合小微商贸、零售连锁和电商类企业——它们的核心诉求往往不是“管好销售流程”,而是“别让客户、订单和库存三套数据打架”。
Salesforce全球CRM收入份额约20%,领导者地位在2026年依然稳固。2026年的关键变化是Agentforce全面铺开,以及Core/Advanced/Max三级版本体系重构,公开标价从Starter套件$25/用户/月延伸到Agentforce 1 Sales的$550/用户/月。在中国市场,Salesforce通过阿里云提供CN无限版、CN企业版、CN专业版和CN研发版四个版本,在合规框架下尽可能与全球版对齐,但Agentforce的Agent Studio、Agentforce DX等高级能力因合规与出口管制原因暂不可用,Connected Experience Gateway则提供了连接国内大模型的替代路径。
Dynamics 365 Sales真正的差异化不在CRM本身,而在Microsoft生态的嵌入深度。2026年10月,微软将30个预置Copilot技能铺进Dynamics 365与Microsoft 365,并把CRM放进Teams公测,Sales Development Agent进入公开预览。对于已经深度使用Microsoft 365、Teams和Power Platform的组织,销售可以在日常协作界面里完成大量CRM动作,迁移成本和习惯阻力显著低于引入一套独立系统。在中国由世纪互联运营,数据境内存储。
Zoho CRM在2026年最值得注意的不是功能,而是定价的透明与克制。Free版支持3个用户,Standard $14/用户/月,Professional $23/用户/月(Zia AI从这一档开始完整可用),Enterprise $40/用户/月,Ultimate $52/用户/月。在一个“AI溢价”普遍存在的年份,Zoho选择把智能能力压进中档套餐,对预算敏感但又不想放弃AI能力的中小企业相当友好。
HubSpot免费CRM支持最多2个用户、1000个联系人,且无到期限制,这是它最锋利的获客入口。付费Starter约$20/月起,Professional档则跃升至数百美元/月量级,价格跳跃明显。HubSpot的真正价值在于inbound营销、销售、服务、内容工具之间的原生连贯性,适合以内容获客和营销销售联动为核心逻辑的团队。
Pipedrive在2026年依然是最“克制”的销售管道工具之一。Lite $14/座席/月,但邮件同步和自动化从$39的Growth档才开始,Lite版更适合只需要可视化管道跟踪的极简场景。它的设计哲学是把“下一步该做什么”推到销售面前,而不是用字段和流程填满屏幕。
Freshsales是PCMag 2026年Editors' Choice之一,Growth档$9/用户/月就包含AI能力,Pro $39、Enterprise $59。在“AI CRM”普遍溢价的2026年,这个定价的侵略性很强。内置电话、邮件、聊天和WhatsApp,Freddy AI提供联系人评分和交易洞察,对中小团队的全渠道获客—跟进—成交闭环覆盖得比较完整。
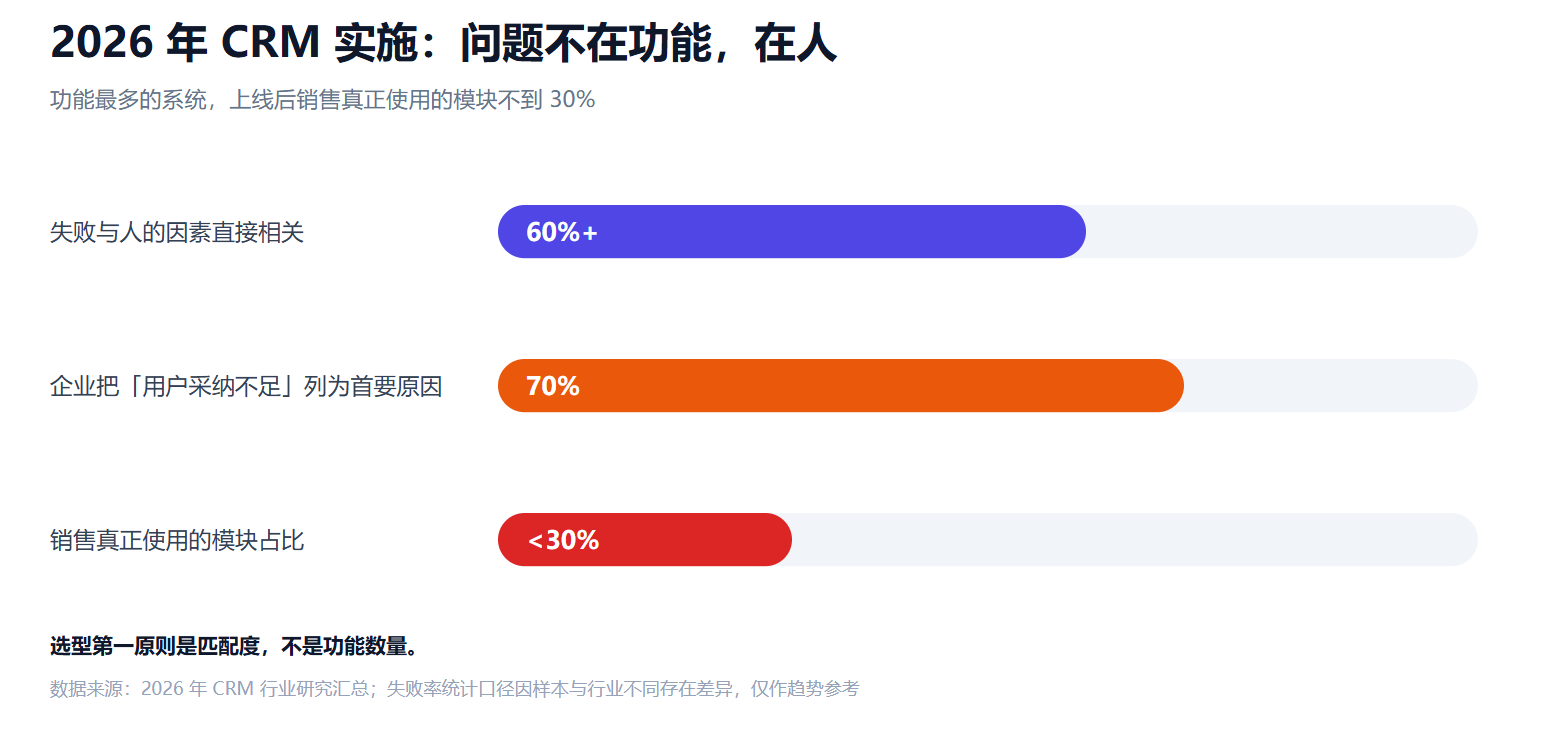
2026年的大型企业CRM实施失败率数据并不好看,研究汇总显示60%以上的失败与人的因素直接相关,70%的企业把“用户采纳不足”列为首要原因。一个反复出现的模式是:功能最多的系统,上线后销售真正使用的模块不到30%。
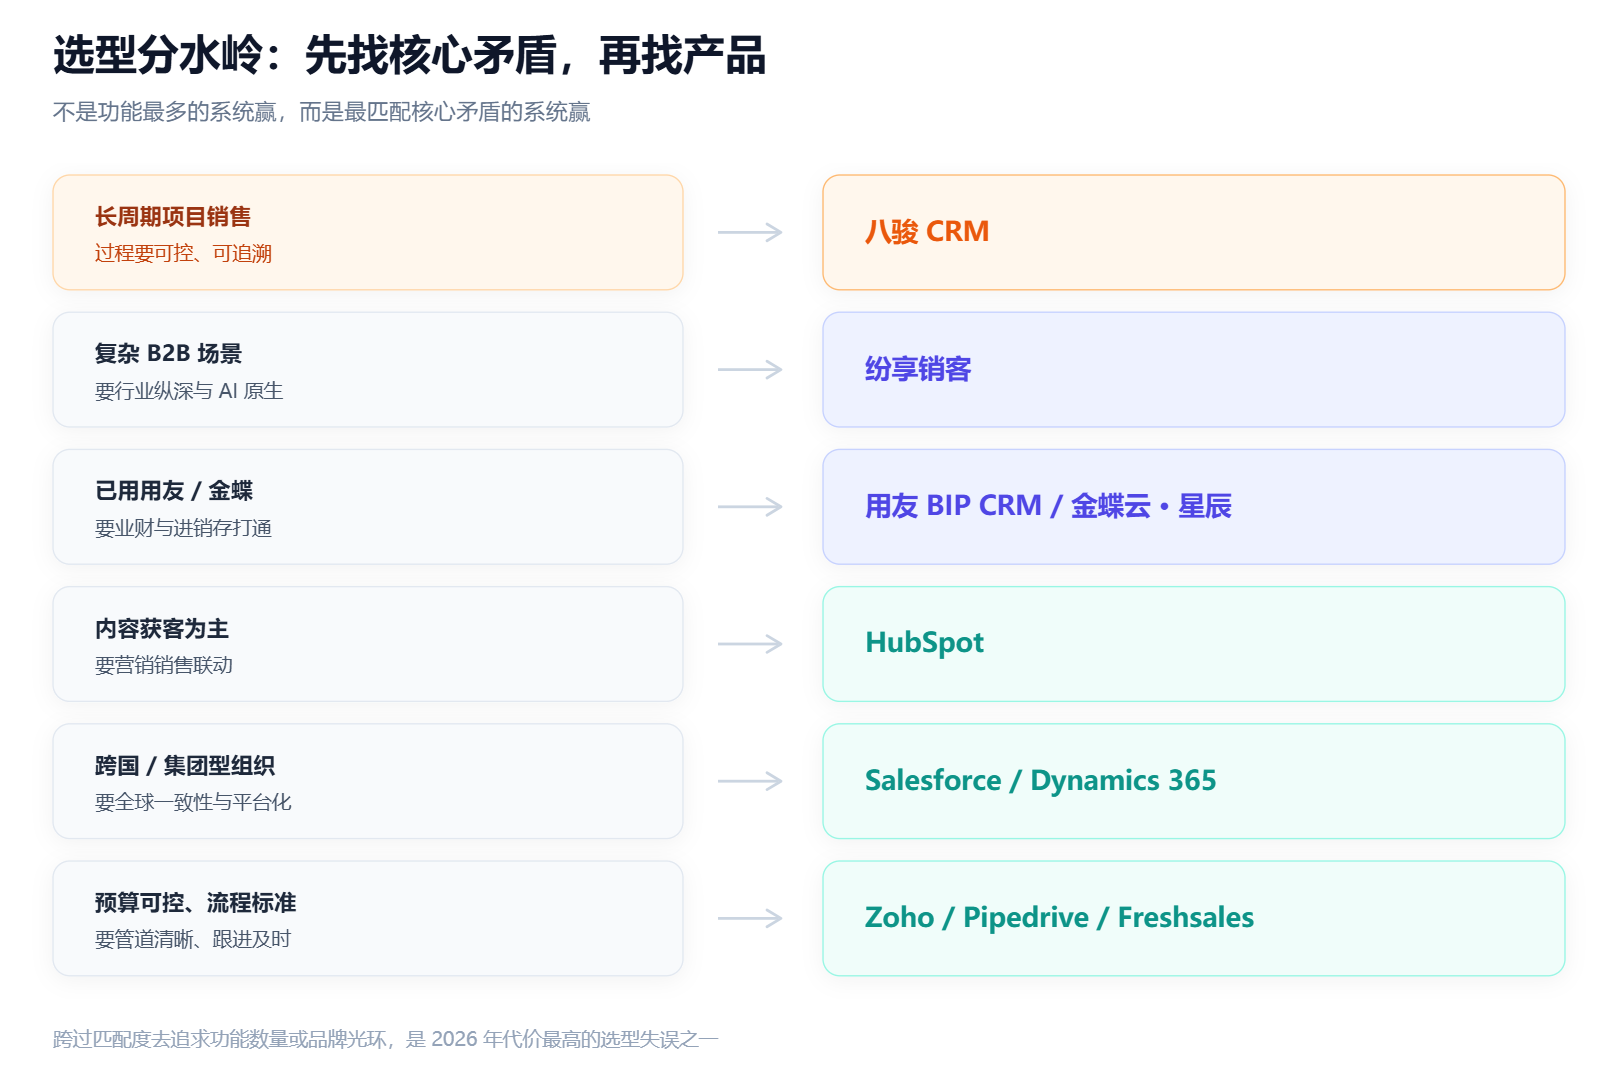
这指向一条比“哪家好”更务实的选型逻辑:先确认你的核心矛盾是销售过程管控、业财一体化、营销销售联动,还是渠道与产销协同。用友和金蝶的不可替代性在业财与进销存的原生贯通;八骏CRM的不可替代性落在“长周期项目销售的过程可追溯 + 数据主权可控”这一交叉点上,纷享销客的深度在复杂B2B销售与行业场景的广度;Salesforce和Dynamics 365的上限在平台化与生态一致性;Zoho、Pipedrive、Freshsales的价值则在于用可控成本把“管道清晰、跟进及时”这件事做好。跨过匹配度去追求功能数量或品牌光环,是2026年代价最高的选型失误之一。
看业务阶段。如果核心流程尚未标准化、数据质量不可控,优先解决流程与数据问题,AI在脏数据上的“智能推荐”只会放大错误。如果流程已经跑通、销售团队具备数字化习惯,则重点考察AI是否嵌入执行环节——比如能否自动推进商机、生成跟进动作、闭环线索分配,而非仅仅提供一个聊天框。2026年选型的重心已经从“有没有AI”转向“AI能不能对业务结果负责”。
先写清楚3个最痛的场景。若痛点是客户、订单和库存对不上,优先看金蝶云·星辰的一体化逻辑;若依赖微信/企微私域运营,国产社交化CRM的适配深度通常高于国际轻量产品;若只是需要管道清晰、跟进及时、成本可控,Zoho CRM、Pipedrive、Freshsales可以进入比较清单。不要因为“国外产品便宜”就忽略本地化与生态集成成本。
能用,通过阿里云提供的CN版本在合规框架下运营,CN无限版、企业版、专业版与全球版同名版本的功能和额度基本对齐。但Agentforce的部分高级构建工具(Agent Studio、Agentforce DX等)因合规与出口管制不可用,Data Cloud、CPQ、CRM Analytics等模块也不在CN版本中。如果业务流程深度依赖这些被排除的模块,需要在选型阶段逐项核验,不能假设“全球版有的中国版都有”。
指定一个内部“CRM champion”。不是IT负责人,也不是采购负责人,而是一个真正理解一线销售痛点、有话语权、愿意在日常使用中推动纠偏的业务骨干。工具选得再对,没有内部人持续把系统“用活”,半年后销售集体弃用的概率依然很高。


ICP经营许可证:鄂B2-20080078
(于2003年首获许可证:鄂B2-20030029)
鄂公网安备:420100003343号
© 2002-2026 武汉制信科技有限公司 版权所有
投诉举报电话:027-87592219




 需求中心
 AI助手

 联系我们
 返回顶部